11月16日晚间,小鹏集团(NYSE: XPEV/09868.HK)发布2026年三季度财报:当季营收242.8亿元,同比增长19.1%、环比增长23.0%,创单季历史新高,超出公司此前指引上限;交付118390辆,同样刷新纪录,落在11.5万—12.1万辆指引的中上区间。
财报发布后,小鹏美股盘前一度涨超6%。
这份财报是在行业逆风里拿到的。中国汽车工业协会数据显示,前三季度我国汽车产销小幅下滑,国内市场持续承压,市场呈「内冷外热」态势;乘联分会初步预估,前三季度乘用车零售同比下降约22%。小鹏三季度交付同比增长2.1%,跑赢了大盘。
更重要的是,按汽车销售收入216.3亿元和交付量粗算,单车收入从2025年同期的15.56万元升至18.27万元,同比提升约17.4%。高端车型GX三季度交付超2万辆,公布中东售价前已收获近4000辆订单;10月,小鹏月交付首次突破5万辆,达50237辆,年内累计交付33.46万辆。
01.
整车毛利率上涨,但仍处于亏损阶段
在上述销量结构的带动下,小鹏三季度汽车业务毛利率13.1%,同比持平,环比提升1个百分点。管理层在电话会上给出了量化归因:GX约占三季度销量的近20%,出口占比从低于20%提升至超过20%,高毛利车型和海外市场共同抬升了卖车的赚钱能力。
但综合毛利率18.9%,低于2025年同期的20.1%和二季度的20.7%。拖累来自服务及其他板块:该板块三季度收入26.5亿元,同比增长13.7%,增量主要来自碳积分交易,而与大众的技术研发合作在2025年同期有一次性的重要节点收入,基数抬高导致板块毛利率同比下降7.5个百分点至67.1%。
截至9月末,现金及现金等价物、受限制现金、短期投资及定期存款合计454.1亿元,较6月30日净增约49.3亿元;但较2025年同期末的483.3亿元,在手现金下降了约6%。
三季度小鹏费用端支出仍在扩张。研发投入28.5亿元,同比增长17.5%;销售、一般及行政开支27.8亿元,同比增加11.4%。当季净亏损8.7亿元,较二季度的13.4亿元明显收窄,但较2025年同期的3.8亿元有所扩大;Non-GAAP口径净亏损8.9亿元,2025年同期只有1.5亿元。小鹏在2025年四季度首次实现单季盈利,盈利势头没能延续至今。
对于今年四季度的预期,小鹏管理层表示,随着MONA L05交付占比上升,单车均价将略有下降,毛利率环比三季度可能略有回落;二季度与大众合作的技术研发服务收入在四季度缺位,三季度开始确认的碳积分收入四季度预计维持类似水平,只能部分抵消。
02.
海外成为利润引擎
小鹏集团董事长兼CEO何小鹏在电话会上预计,11月公司月销量将首次超过6万辆。支撑这个数字的,海外是重要一环:三季度海外交付27882辆,同比增长153%、环比增长39%;前9个月海外累计交付59481辆,同比翻倍。
10月随着MONA L03开启海外交付,海外销量超过1.3万辆,同比增长166%,刷新历史纪录。管理层披露,海外单车利润贡献明显高于国内业务,海外放量将带来可观的盈利改善。
小鹏集团名誉副董事长兼联席总裁顾宏地在问答中首次给出了海外结构:2027年欧洲市场销量预计占海外销量的50%或更多,东南亚和亚太约占30%,中东和拉美约占20%。四季度国际业务销量目标超过4万辆,2026全年海外销量将首次突破10万辆;到2027年,海外销售和服务网点计划超过1000家,支撑国际业务销量在2026年基础上再翻一倍以上。本地化制造也有了落点:与麦格纳合作在奥地利开展欧洲制造,在马来西亚和印度尼西亚布局东南亚产能,目标是建立有成本竞争力的海外供应链,同时满足当地监管要求。
智驾出海的时间表同步明确:搭载第二代VLA大模型的图灵AI智驾持续在欧洲开展本地化测试验证,小鹏计划2027年起逐步向全球客户交付NGP,目标是拿到欧盟首批监管许可,率先在欧洲落地城区智能辅助驾驶。国内渠道也在配合调整,从主要覆盖一二线城市,向更低线市场以及北方、西北、西部延伸,这是MONA系列继续铺量的前置条件。
03.
时间表上的物理AI
财报电话会的另一半时间给了物理AI,这次每条线都带着时间表。
Robotaxi方面,小鹏10月获批广州市智能网联汽车应用示范运营资格,可在广州全域开展L4级示范运营,此前已完成超过2000次内测订单;四季度起在广州打磨可复制的产品和服务体系,明年向全球合作伙伴输出整体解决方案,Robotaxi品牌「小鹏悠游」计划2028年从海外开始规模扩张。
人形机器人IRON的时间线更清晰:今年年底开始量产,明年一季度首批量产机器人进入部分门店试用,明年二季度面向商业客户正式交付。何小鹏对它的预期极高:「在商业模式上,我乐观地认为,小鹏IRON的销量潜力和毛利规模有望大幅超越市面上最热门的高端车型。」管理层同时判断,机器人业务的盈利能力预计显著好于汽车业务。在2026小鹏科技日和广州车展上,最新版本的IRON将公开亮相。
技术输出方面,10月发布的技术解决方案业务XPENG AI ENGINEERING由顾宏地亲自带队,面向全球开放图灵AI芯片、模型基座、自动驾驶及机器人技术,现已组建集团级BD团队与国内外合作伙伴洽谈,官方口径是预计明年开始产生收入。继大众之后,小鹏想把卖技术从单一大客户生意做成平台化生意。
04.
中短期实现汽车业务盈利
小鹏在电话会上给出的四季度指引相当进取:交付16.9万—17.4万辆,同比增长45.4%—49.7%;营收304亿—318亿元,同比增长36.6%—42.9%。
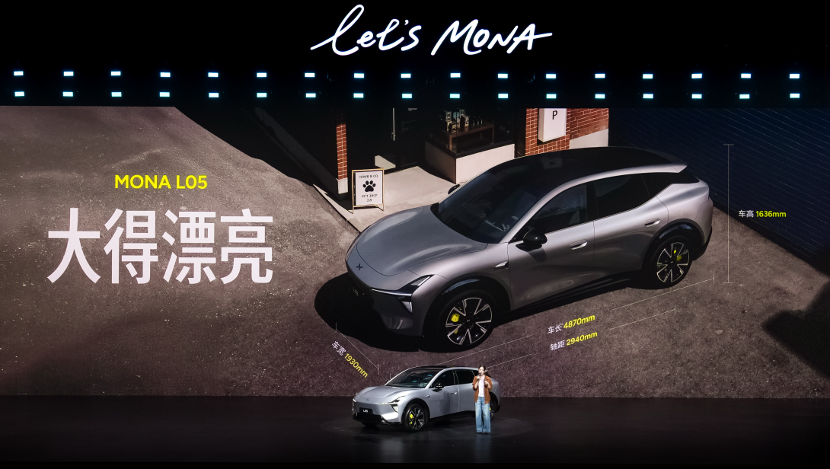
支撑这套指引的是产品节奏:MONA系列上市两年,全球累计交付已突破36万辆;大五座SUV MONA L05于10月29日上市,限时价13.98万元起,98%的订单用户选择了搭载高阶智驾的Ultra SE和Max版本。何小鹏在电话会上说:「我期望MONA L05的产能爬坡速度打破公司历史纪录,在第一个月交付量就超过1万辆。」
基于新品布局,何小鹏把公司短中期经营目标定为「实现汽车业务正向的现金流和盈利」——目标落在汽车业务本身,而不是靠技术授权收入或碳积分把集团账面做平。
这个目标的成色,四季度就要接受第一次检验:10月已交付50237辆,要够到指引下限,11月、12月月均交付需要约5.9万辆。再往后的2027年明确指引,管理层称现在给出还偏早,下次财报再披露。
从MONA L05的爬坡、海外占比的抬升,到技术外供的第一单,路径其实只有一条:用规模和技术外供摊薄投入,让卖车这门生意自己养活自己。
能不能成,接下来两个月先看交付。
x

-
 从被合并到独立升格为央企:朱华荣带领中国长安实现史诗级逆袭 2025-07-30 12:41
-
迪王开「天眼」:又一场血流成河的价格战 2025-02-12 14:29
-
 五菱红标发布商用车增程技术,适应乡村复杂路况和长时间作业需求 2025-03-18 14:48

-
 极狐发布“极+时代”全民换电生态,贝塔T1、贝塔S3换电上新5.2万元起 2026-11-14 12:29
-
 新能源矩阵扩容+性能品牌入华,日产在华转型进入兑现期 2026-11-15 14:00
-
 小马智行与丰田合作的第七代铂智4X Robotaxi启动示范运营 2026-11-16 13:15
 京公网安备 11010502038466号

 关注官方微信
